税理士のAI活用は、証憑の読み取りや仕訳候補の作成、税務リサーチ、説明資料の下書きなどから取り入れられます。大切なのは、あなたの事務所で時間がかかっている作業を選び、人が確認する範囲まで決めておくことです。
とはいえ、会計事務所の業務効率化に役立ちそうでも、どこまで任せられるのか、顧問先の情報を入力してよいのかは気になりますよね。ChatGPTなどの生成AI、AI-OCR、自動仕訳、AIエージェントでは、得意な作業も必要な確認も違います。税務相談や確定申告に関わる場面では、この違いを押さえることが欠かせません。
この記事では、税理士や会計事務所のAI活用事例を踏まえ、ツールの比較と導入費用を整理します。無料で試す際の考え方、プロンプトの工夫、職員研修も取り上げます。守秘義務、個人情報、セキュリティ、AIガイドラインにも触れながら、あなたの事務所で無理なく始められる方法を考えていきましょう。
- AIが支援できる業務と税理士が判断する範囲
- AIツールの選び方と導入費用の考え方
- 顧問先情報とAIの誤回答に対応するルール
- 小規模事務所でも進められる試験運用の方法
税理士のAI活用でできる業務
AIの使いどころは、日々の業務を「資料を読む」「数字を集める」「処理の候補を出す」「内容を判断する」といった小さな作業に分けると見えてきます。ここでは、AIに任せやすい作業と、税理士が担う判断を分けて見ていきましょう。
AIに任せる作業と税理士の判断
AIが得意なのは、資料からの情報抽出、分類、要約、決まった形式の下書きです。たとえば顧問先との面談記録を、「確認済みの事実」「未確認事項」「決定事項」「次回までの作業」に分けて整理させると、読み返す負担がぐっと減ります。
一方、取引の実態をつかみ、法令の要件に当てはめるのは税理士の仕事です。同じ取引先への支払いでも、契約内容や使用目的、対象期間で処理は変わります。AIが勘定科目を提案しても、必要な事実がそろっていなければ、それだけでは処理を確定できません。
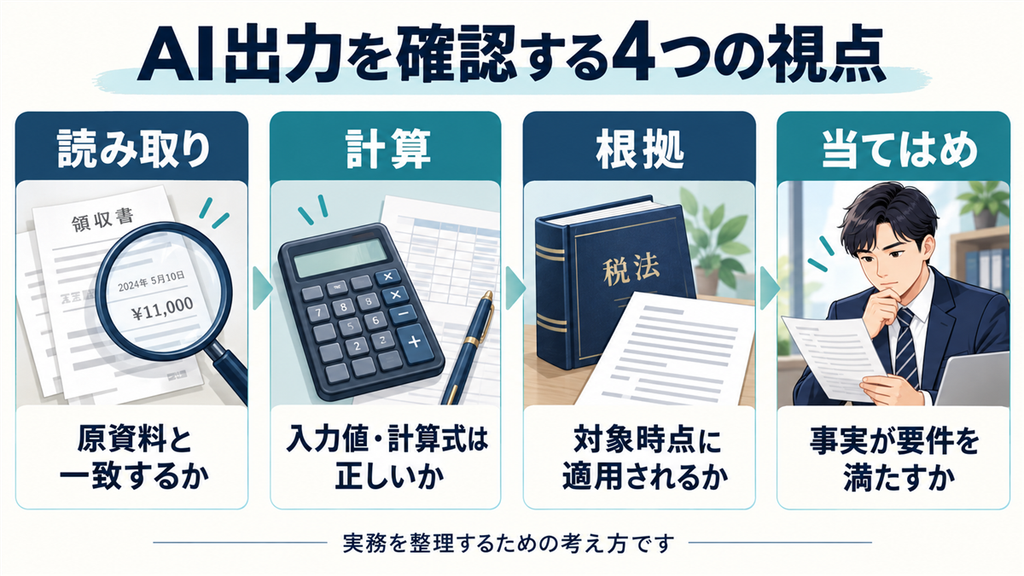
AIの出力をチェックするときは、次の4つに分けると、どこで間違えたかが分かりやすくなります。
- 読み取り:証憑の数字や文字と一致しているか
- 計算:入力値や計算式が正しいか
- 根拠:参照した法令が対象時点に適用されるか
- 当てはめ:今回の事実が適用要件を満たしているか
(実務を整理するための考え方で、公式の分類ではありません)
たとえば、機械の購入資料から金額を抜き出すのはAIに任せられます。しかし、その支出を資産計上するか、特例を使えるかの検討は別の作業です。取得時期、使用開始日、事業での使い方、制度の要件を調べ、資料にない事情は顧問先に質問して補います。
AIエージェントを使う場合は、「資料を見て候補を示す」機能と、「外部システムに登録・更新する」機能を分けて考えましょう。登録や送信まで任せるなら、対象データ、実行権限、承認、履歴、取り消し方法をあらかじめ決めておきます。下書きを作る用途と同じ感覚で権限を渡さないことが大切です。
AI-OCRと自動仕訳の活用
AI-OCRは、領収書や請求書、通帳などの画像やPDFから、文字や金額をデータに変える技術です。日付・取引先・合計金額などの入力を助けてくれるので、証憑の多い事務所ほど効果が出やすい用途です。読みづらい資料や、金額欄・税率が複数ある資料は、原資料と照合しましょう。
自動仕訳は、取引先、摘要、過去の処理、登録ルールなどから、勘定科目や税区分の候補を出す仕組みです。中身は製品によって異なり、機械学習、ルール、生成AIの組み合わせはさまざまです。「自動仕訳」という名前だけで、どこまで判断できるかは分かりません。
人の判断が残るのは、事業用と私用の区別、資産計上の要否、前払・未払の処理、現金と預金の二重計上などです。登録番号や税率を読み取れても、仕入税額控除を使えるかは、取引時点や保存資料、計算方式によって決まります。
試すときは、読み取りやすい証憑だけでなく、文字が薄い領収書、訂正のある請求書、複数税率の資料も混ぜましょう。項目ごとの誤りと仕訳全体の誤りを分けて記録すると、修正にかかる手間が見えてきます。
見落としやすいのが、読み取りの前の工程です。資料の回収がメール・紙・共有フォルダーに分かれていると、入力は速くなったのに資料探しに時間がかかる、ということが起きます。顧問先ごとの保管場所や対象期間、重複の見つけ方もあわせて整えましょう。
なお、AI-OCRで読み取れたことと、保存要件を満たしたことは別の話です。電子帳簿等保存、スキャナ保存、電子取引データ保存はそれぞれ要件が違います。読み取り後に紙を廃棄できるかは、書類の種類と適用する保存制度で判断してください。
月次チェックと決算・申告の補助
月次チェックでは、いつもと違う残高や科目、摘要、重複の候補、前月・前年との差の抽出にAIが使えます。大きく増えた費用や長く残っている残高を、顧問先への質問候補として整理する、といった使い方です。
ただし、抽出された取引が誤りとは限りません。季節変動や一時的な設備投資など、正当な理由があることもあります。逆に、過去と同じ処理が続いていても、過去から誤っている可能性は残ります。「誤検知」と「見逃し」を分けて評価しましょう。
決算や申告書の作成では、転記・集計、前期との比較、確認項目の抽出、添付文書の草案に使えます。一方、税務調整、特例や控除の要件、届出の状況、申告内容の確定は、専門家の判断が必要です。
依頼するときは、対象事業年度、比べる資料、見る項目をはっきり伝え、「増減の抽出」と「原因の判断」を分けます。資料にない原因まで補わせると、AIのそれらしい説明を事実と受け取ってしまうおそれがあるからです。
チェックの結果は、確認済みと未確認を分けて残しましょう。修正が必要な取引、顧問先への追加質問、問題なしと判断した理由を記録しておくと、担当者間の引き継ぎもスムーズです。申告内容を説明する文章が作れても、申告データが完成したわけではありません。集計・判断・確定・送信の各段階で、確認者と承認方法を決めておきます。
生成AIによる税務リサーチと文書作成
税務リサーチでは、論点の整理、追加質問の洗い出し、検索語の検討、制度の比較にAIが使えます。いきなり適用の可否を聞くより、「結論を出すために何が足りないか」を整理させるほうが、実務では役立つ場面が多いはずです。
質問には、対象年分・事業年度、法人か個人か、税目、取引内容と時期、国内外の関係などを入れます。確認済みの事実と仮定は混ぜないようにしましょう。資料を参照させる場合は、回答がどの資料のどの記述に基づくかをたどれる形にしておくと、照合が楽になります。
法令や所内マニュアルを参照して答える仕組み(資料参照型)も便利ですが、必要な資料が検索対象にない、古い版を参照する、例外を拾えない、といった弱点は残ります。引用が付いていても、資料の内容と結論が合っているかは見ておきましょう。
文書作成では、顧問先への案内メール、制度の説明、面談前の質問票、議事録、職員教育の資料などに使えます。伝えたい事実と条件を箇条書きにして渡すと、文章がまとまりやすくなります。金額・期限・対象者・適用条件は、送る前に人が確かめます。
議事録では、話者、固有名詞、金額、否定表現、決定事項と未決事項の区別に注意します。録音や外部サービスで処理する場合は、面談相手との合意と情報管理も必要です。
また、税務書籍や有料データベースは、閲覧の契約があっても、外部AIへの入力や再利用まで認められているとは限りません。利用条件を見て、入力する資料の範囲を決めましょう。
会計事務所のAI活用事例と効果の範囲
公開されている事例は、どの作業で効果が出るかを考える材料になります。
PwC税理士法人が支援した三菱商事の実証実験は、2024年4~5月に行われ、同年7月25日に公表されました。AI-OCRと生成AIを組み合わせ、保証債務に関する情報抽出で平均正解率97%、支払調書の提出要否判定で再現率98%と報告しています。(出典:PwC税理士法人「三菱商事の生成AIを活用した経理業務改革の実証実験を支援」)再現率は「実際に提出が必要な対象のうち、必要と判定できた割合」のことで、「全回答の98%が正しい」という意味ではありません。正解率とは別の指標なので、2つをまとめて税務判断全般の精度とみなすことはできません。
freeeは、2026年9月15日に税理士法人古田土会計の先行導入事例を公表しました。手入力にかかっていた作業時間を50%削減し、月40分かかっていた目視チェックを5分以下に短縮したとしています。(出典:freee「freee顧問先管理|AIエージェント」と「freee Agent Hub」の正式提供開始に関する発表)提供会社が公表した特定の事務所の事例で、資料回収から申告までを含めた事務所全体の削減率ではありません。
税税理士法人えひめコネクトは、2025年11月10日の自社記事で、会計データの分類・集計、連絡ツールからタスク管理表への登録、RAGを使ったボットや所内マニュアルの作成を紹介しています。(出典:税理士法人えひめコネクト「現場でのAI活用」)
京都むらさきの総合税理士法人は、2025年6月16日公開(6月27日更新)の自社記事で、顧問先向け説明資料と新人教育資料の作成例を掲載しています。生成した下書きを確認・加筆して使う流れで、記帳以外にも使いどころがあることが分かります。(出典:京都むらさきの総合税理士法人「税理士によるChatGPTの活用」)
どの数値も、公表された作業と条件での結果です。同じ効果が自分の事務所で出るとは限らないので、対象件数や資料の状態をそろえて、自分の事務所で測ってみましょう。
税理士のAI活用ツールと導入方法
ツールは、機能の多さより「今の業務のどこを任せるか」で選びます。文書の下書き、税務情報の検索、会計データの処理では、向いている仕組みが違うからです。導入後に誰が何をするかまで含めて考えていきましょう。
ChatGPTの活用とプロンプトの工夫
ChatGPTは、文章の整理、要約、比較表の下書き、質問項目の作成などに使える汎用の生成AIです。税務専用ではないので、制度に関する回答は対象時点の資料と照らし合わせて使います。最初は公開資料や架空のデータで試すと、向き不向きがつかみやすいですよ。
プロンプトには、役割に加えて、対象資料、目的、前提、出力の形、推測してよい範囲を書きます。資料の要約なら、対象者・適用期間・要件・例外・手続きに分けさせ、「資料にないことは不明と書く」と添えると、追加で調べる部分が見つけやすくなります。
指示例(公開資料の整理)
提示した公開資料の記載内容を、対象者、適用期間、要件、例外、必要な手続きに分けて整理してください。
資料にない事項は不明と記載し、推測で補わないでください。
文書の下書きを頼むときは、伝えたい要点を箇条書きにし、出来上がりの形まで指定すると、手直しが少なくなります。顧問先の名前は入れず、宛名は最後に人が書き入れる形にしておきましょう。
指示例(決算前の資料依頼)
あなたは税理士事務所の職員です。
顧問先の担当者に送る、決算前の資料準備をお願いする案内文を書いてください。

【要点】
- 決算期:【決算期】
- 準備してほしい資料:【資料の一覧】
- 提出の期限:【期限】
- 提出方法:【提出方法】

資料は箇条書きで見やすく並べ、丁寧な言葉づかいで、500字以内にしてください。
宛名は「〇〇様」のままにしてください。
指示例(税制改正のお知らせ):
あなたは税理士事務所の職員です。
次の【改正の要点】をもとに、顧問先向けのお知らせ文を書いてください。

【指定】
- 対象になる方、いつから、顧客がすべきこと、の順に書く
- 専門用語には、ひとことの説明を添える
- 【改正の要点】に書かれていないことは書かない
- 600字以内。宛名は「〇〇様」のまま

【改正の要点】
(国税庁の資料や条文から、事務所で確認した要点を貼り付ける)
つ目の例のポイントは、改正の内容をAIの知識に頼らず、確認済みの要点を渡していることです。AIには文章を整える役割だけを任せます。
面談メモなら、「確認済みの事実」「未確認事項」「決定事項」「次回までの作業」に分けさせ、担当者や期限が書かれていなければ「未定」とするよう指定します。数字の説明文なら、検算済みの比較表を渡し、表にある増減だけを説明させます。増減の原因は、資料で分からない限り、経営者への質問として整理しましょう。
なお、これらは不足している情報を見つけやすくするための指示例で、正答率を検証したテンプレートではありません。業務の情報を入力する前には、学習への利用、保存、外部連携、共有、管理者の権限を契約や設定で確かめてください。
よく使う指示文を所内で共有するときは、「何の作業に使うか」「入力してよい資料」「出力後に見る点」も一緒に残します。指示文だけを共有すると、別の年分や違う事実関係にそのまま使われてしまうことがあるためです。
まずは手を動かして試したい方へ
こうした指示文の型を、実際に使いながら身につけたい方のために、Udemyで入門講座を公開しています。お知らせ文や送付状の下書き、過去の事例や法令改正の調べものを、1回3〜4分・全10回の動画で学べます。各回に、そのまま使える指示文の全文つきのテキスト(PDF)が付いています。
▶ 講座を見てみる:士業のためのAI活用入門|30分で分かる調べものと書類作成の時短術
※税理士・社労士・行政書士の方向けの入門講座です。AI-OCRや自動仕訳、会計ソフトの設定などは扱っていません。
税務特化型AIと会計ソフトの比較
税務相談ロボットは、公式情報などを参照して、回答と根拠の資料を示す税務特化型のサービスです。汎用の生成AIと比べるときは、参照する情報、更新の状況、根拠のたどりやすさ、質問の上限を見ます。ただし、今回の事実に当てはまるかの最終判断は、税務特化型でも人が行います。
会計ソフトと連携するAI機能は、証憑の読み取り、仕訳候補の作成、帳簿の検索、月次チェックなどを助けます。こちらは、今の会計データを扱えるか、結果をどのソフトへ取り込めるかが比べどころです。
AIエージェントは、候補を示すだけか、登録・更新まで行うかで、必要な管理が変わります。操作できる範囲が広いほど、承認、履歴、取り消し方法、顧問先ごとの権限が大切になります。紹介ページにある機能でも、段階提供や特定の契約に限られている場合があります。
| ツール | 主な使いどころ | 費用の確認方法 | 確認したい点 |
|---|---|---|---|
| ChatGPT | 要約、文書の下書き、論点整理、質問票作成 | 無料・有料の提供条件、契約単位、利用上限を公式サイトで確認 | 税務回答の根拠、保存・共有・外部連携、情報管理 |
| 税務相談ロボット | 税務情報の参照と根拠付き回答 | Basic月契約は月額10,000円税抜、税込11,000円、毎月50回。2026年10月8日時点の公式掲載料金 | 参照資料の対象時点、回答と根拠の対応、質問回数、契約条件 |
表は分類を理解するための比較例で、製品の順位や網羅的な推奨一覧ではありません。金額は2026年10月8日時点の公式掲載料金です。契約前に、月契約と年契約、税抜と税込、周辺費用も含めて最新の条件をご確認ください。
比べるときは、同じ公開資料や架空の事例を使い、「必要な情報を抜き出せるか」「根拠をたどれるか」「どれだけ直す必要があるか」を見ます。読みやすい回答でも、直すのに時間がかかれば、期待したほど楽にはなりません。
導入費用と確認作業を含む費用対効果
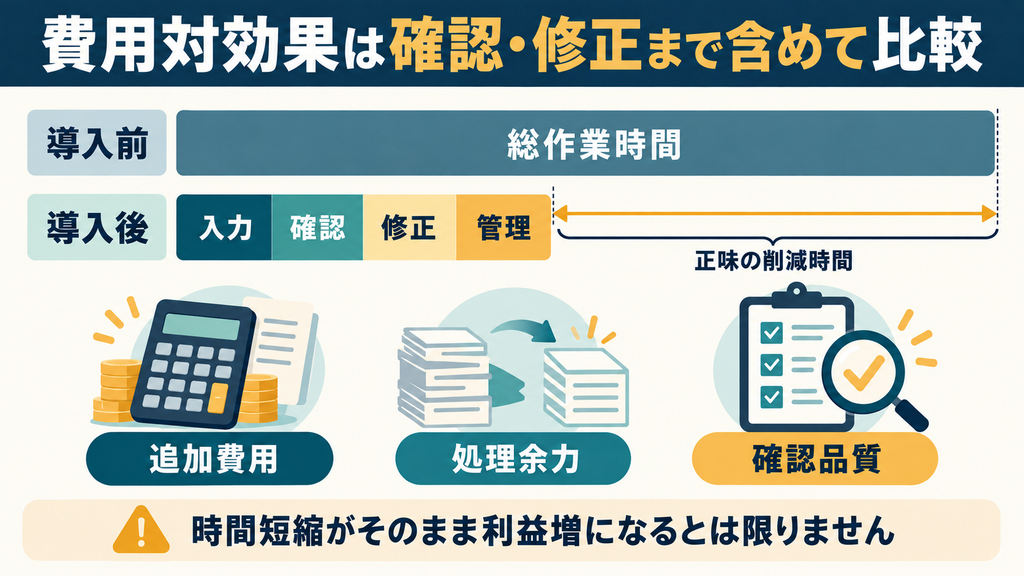
AIの費用は、利用料だけではありません。初期設定、資料の整理、既存ソフトとの連携、職員研修、出力の確認と修正、マニュアルの更新、アカウント管理にも手間がかかります。
課金の単位も製品ごとに違います。利用者数、顧問先数、質問回数、証憑の枚数、利用量などです。平常月は予算内でも、繁忙期に利用量が増えることがあるので、最低契約数や追加料金、連携先の費用、サポートの範囲まで見ておきましょう。
時間の効果は、導入前の総作業時間と、導入後の「入力・確認・修正・管理」を含めた総作業時間を比べて測ります。削減した時間に人件費相当額を掛ければ、金額で考える材料になります。ただし、空いた時間がそのまま支出の削減や売上の増加になるわけではありません。
入力が速くなった分だけ確認が増えたのか、入力も確認も短くなったのかで、評価は大きく変わります。削減時間に加えて、手戻りの件数、顧問先への回答の速さ、繁忙期にこなせる件数も見ましょう。
補助金を使う場合は、「AI」という名前だけで対象になるわけではありません。デジタル化・AI導入補助金などは、申請時点の公募要領で、対象事業者、登録ITツール、対象経費、契約・支払いの時期の条件を確かめます。採択されなかった場合の支払いも考えて予算を組みましょう。
月額料金が安くても、修正や転記に時間がかかれば、総費用は大きくなります。費用対効果は、作業時間、確認の質、対応できる件数、追加費用を分けて評価してください。
小規模事務所の試験運用と職員研修
小規模事務所でも、用途を絞った既製のサービスから始められます。独自のシステムを作る必要はありません。公開資料の要約、所内向けの案内文、架空データでの処理など、結果を確かめやすい作業から選びましょう。所長自身の確認時間まで含めて、続けられるかを判断します。
試す前に、対象業務、今の作業時間、担当者、確認者、資料の形式、例外の多さを記録しておきます。導入前の状態が分からないと、「便利になった気がする」だけで、効果を説明できません。
試験用の資料には、正解が分かっている処理と、間違えやすい例外(読みづらい証憑、古い年度の資料、複数税率、資料不足の取引など)を混ぜます。うまくいった例だけを見ると、通常運用で必要な修正や質問の手間を見落としてしまいます。
職員研修では、指示文の作り方だけでなく、税務・会計の基礎、出典の確かめ方、情報管理、誤回答の見つけ方、困ったときの相談先も扱います。テンプレートを覚えるだけでは、誤りは見抜けるようになりません。
通常運用に進むときは、入力、確認、登録・送信の承認、資料の更新、アカウント管理の担当を決めます。小規模なら一人で複数の役割を持つこともありますが、作業の区切りははっきりさせましょう。サービスが止まったときの代わりの方法も用意しておくと安心です。
試験運用で誤りが見つかったら、職員の慣れのせいだけにせず、資料の状態、製品の限界、依頼の仕方、確認の方法のどこに原因があるかを見ます。続けるのが難しい業務は、対象を絞る、手順を変える、従来の方法に戻すことも選択肢です。
税理士のAI活用で守るべきルール
AIを業務に組み込むときは、情報の扱いと結果の確かめ方をセットで決めます。顧問先の資料を外部サービスに送るとき、回答を顧問先に伝えるとき、会計データを更新するときでは、見るべき点が違います。職員がその場で判断できるルールにしておきましょう。
守秘義務と個人情報の管理
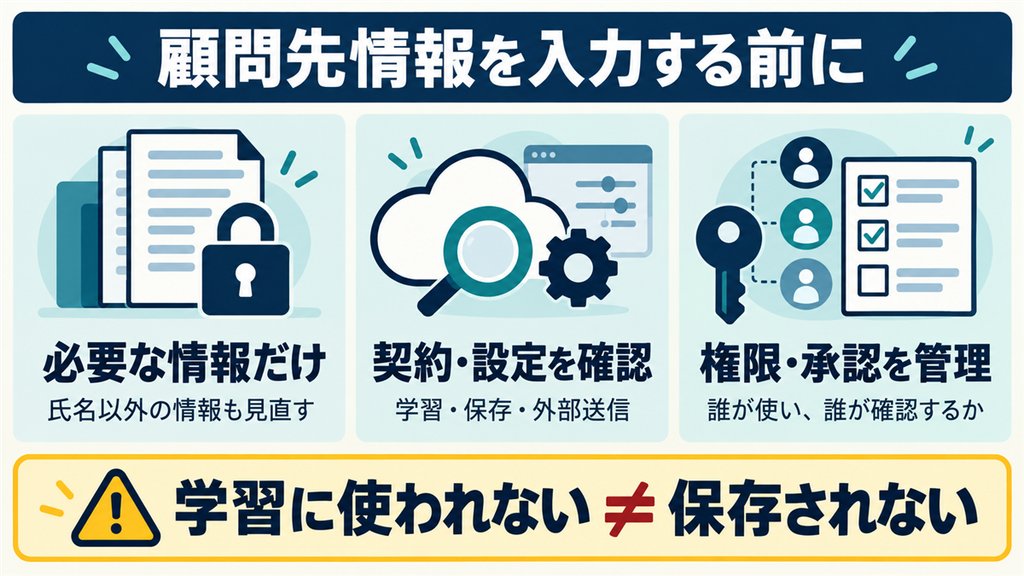
AIを使っても、業務上知り得た秘密を守る義務はなくなりません。税理士法第38条(秘密を守る義務)は、正当な理由なく、税理士業務に関して知り得た秘密を漏らしたり盗用したりすることを禁じており、税理士でなくなった後も同様です。(出典:e-Gov法令検索「税理士法」)さらに、使用人等の秘密を守る義務や、使用人等への監督義務も関係します。法人の情報は、個人情報に当たらなくても、未公表の取引や経営情報などが業務上の秘密になり得ます。
個人情報を扱う場合、外部AIへの入力が第三者提供や委託のどれに当たるかは、一律には決まりません。入力するデータ、利用目的、契約、サービス側の実際の取扱いで判断します。外国の事業者への提供になる場合は、別の検討も必要です。
個人情報保護委員会は、生成AIサービスへの個人データの入力について注意喚起を出しています。利用目的の達成に必要な範囲か、機械学習に使われないか、などを確かめるよう求めています。(出典:個人情報保護委員会「生成AIサービスの利用に関する注意喚起等」)
「学習に使われない」と「保存されない」は別です。履歴、処理用のファイル、運用ログが残ることがあり、外部連携先には別の条件がかかることもあります。保存期間、削除方法、共有範囲、管理者の閲覧権限まで見ておきましょう。「有料契約だから」「国内に保存されるから」だけで安心しないことが大切です。
氏名を消しても、住所、金額、取引日、取引内容の組み合わせで、顧問先や個人が分かってしまうことがあります。処理に必要な情報だけを使うのが基本です。特に個人番号を含む情報は取扱いが制限されているので、文案づくりや動作の検証にそのまま入力しないでください。
顧問契約では、外部サービスの利用、対象の情報、目的、再委託、保存・削除の扱いを決めておきます。顧問先の同意があっても、従業員や取引先の個人データの問題がすべて解消するわけではありません。法令上の義務と契約上の義務は分けて考えましょう。
誤回答を防ぐ出典確認と検算
生成AIは、存在しない条文や判例、資料名、それらしい誤った説明を出すことがあります。文章が自然で自信のある口調でも、正しいとは限りません。出典らしい表示があっても、元の資料に戻って確かめましょう。
確かめるのは、資料が実在するか、回答と同じことが書かれているか、対象時点に適用されるか、今回の事実に当てはまるか、の4点です。公表日、成立日、施行日、適用開始日、対象年分は区別し、改正案や要望を成立済みの制度として扱っていないかも見ます。
計算では、入力値、計算式、税率、控除の順序、端数処理、対象期間を見ます。文章の回答だけで税額を確定せず、検算できる計算表を残しましょう。結果の数字だけを残すと、どこで間違えたかを追えなくなります。
表計算の関数やデータ変換の処理を作らせたら、元データの複製や検証用のデータで試します。空欄、負数、日付、端数、例外の取引でも正しく動くかを見てください。
根拠付きの回答でも、個別の税務判断まで保証されるわけではありません。最終的な判断は専門家が行い、事務所内では担当者が所長や責任者に相談できる流れを作っておきます。
確認の記録には、元の資料、対象時点、使った前提、修正内容を残します。顧問先への説明文も、一般的な制度の説明なのか、今回の事情についての確定した見解なのかを分け、まだ確かめていない条件は「未確認」と分かる書き方にしましょう。
AIガイドラインと所内ルールの整備
所内ルールは、職員が日々の作業で判断できる内容にします。使ってよいサービス、契約、アカウント、入力できる情報と制限する情報を決めましょう。職員が個人のアカウントで業務資料を処理している「シャドーAI」がないかも把握します。所長が使っていなくても、職員が使っていることはあります。
アクセス権限は、顧問先別・担当者別に考え、共有リンク、外部アプリとの接続、ダウンロードの範囲も見直します。退職や担当替えのときは権限を外します。資料参照型の仕組みでは、回答に使う資料を誰が更新し、古い版をどう扱うかも決めておきます。
業界のガイドラインや所属団体の方針も参考になります。ただし、特定の団体の会員向け方針は、すべての税理士に一律に課された法律ではありません。法令と推奨事項は分けて読み、会員限定の資料は所属先の案内から現行版を確かめましょう。
AIに登録・更新・送信まで任せる場合は、承認者と操作履歴の確かめ方、誤処理に気づいたときの停止手順、元データの戻し方、提供会社と顧問先への連絡を決めておきます。
- 使ってよいサービスと業務用アカウントを決める
- 入力してよい情報と制限する情報を具体的に示す
- 出力の確認者と、登録・送信の承認者を決める
- 資料の更新、権限の解除、事故のときの連絡経路を整える
(業務を整理するための項目で、法律で決まったチェックリストではありません)
職員が迷った事例を集め、判断に困ったときの相談先も示しておきましょう。機能、契約、外部連携、担当者が変わったときは、ルールを見直します。
よくある質問(FAQ)
導入の前に迷いやすい3つの疑問にお答えします。
無料のAIでも業務に使える?
公開情報の要約や、架空のデータを使った文案づくりなら、無料のAIから試せます。ただし、顧問先の情報を入力してよいかは、無料か有料かでは決まりません。契約条件、学習への利用、保存、外部送信、共有の範囲、事務所のルールで判断します。
顧問先の名前だけを置き換えた実際の資料は、ほかの情報から特定できてしまうことがあります。練習用の資料を作るときも、元の資料に残っている情報を見直しましょう。
また、無料プランには利用回数や管理機能の制限があることが多く、繁忙期に同じ使い方を続けられるとは限りません。無料での試用では使い勝手と確認の手間を評価し、顧問先の情報を扱う段階で、契約と管理体制を改めて見直してください。
AIだけで確定申告は完了できる?
資料の整理や入力の支援はできても、個別の判断・内容の確定・送信まで無人で終えられるとは限りません。製品によって対応範囲が違うので、「自動化」がどの工程を指しているかを確かめましょう。
確定申告では、所得区分、経費と事業の関係、控除の要件、家族関係、過去の届出などが関わります。資料を読み取れても、資料がそろっているか、書かれていない事情がないかまではAIには分かりません。資料の不足に気づき、本人に質問する作業は残ります。
なお、本人が自分の申告にソフトを使う場合と、他人のために業として税務相談や申告書の作成を行う場合は、区別が必要です。AIが答えることや無料であることだけで、税理士法上の扱いは決まりません。
AIで税理士の仕事はなくなる?
転記、分類、定型文書の作成など一部の作業は自動化されていきます。しかし、顧問先から事実を聞き取り、資料の不足に気づき、適用を判断し、説明する役割は残ります。作業の一部が自動化されることと、業務全体がなくなることは別です。
今後は、入力に使っていた時間を、確認、例外の処理、追加の質問、経営支援などに振り向ける変化が考えられます。どこまで変わるかは、顧問先の業種、取引の複雑さ、資料の状態、提供するサービスによって事務所ごとに違います。
AIの誤りに気づくには、税務・会計の基礎と、何を確かめるべきかの理解が欠かせません。気になる方は、まず自分の事務所で「自動化できる作業」と「判断が残る作業」を分けてみましょう。
まとめ:税理士のAI活用は業務を絞って始める
税理士のAI活用は、事務所で負担になっている作業を一つ選ぶところから始められます。公開資料の要約、説明文の下書き、証憑の読み取り、月次チェックの候補抽出などが候補です。
試すときは、導入前の作業時間を記録し、正解が分かる資料と例外を含む資料を使います。確認・修正・管理にかかった時間まで測れば、続ける価値があるかを判断できます。公開事例の数値は、その事例の条件での結果なので、自分の事務所の効果は自分で測りましょう。
入力する情報、AIが行う処理、人が確定する範囲をそろえて決めることが、導入の土台です。情報管理と承認の流れを整え、職員が迷ったときに相談できるようにしておきましょう。
この記事の料金と公表事例は、2026年10月8日時点で確認した情報に基づいています。料金、機能、制度、契約条件は変わるため、最新の情報は公式サイトをご確認ください。税務処理や情報の取扱いに関する最終的な判断は専門家にご相談ください。
最初の一歩として、文書の下書きと調べものからAIを試してみたい方は、Udemy講座「士業のためのAI活用入門」もご覧ください。顧問先の情報を守る3つのルールから、指示文の型、事務所への導入の進め方までを、短い動画でまとめています。
▶ 講座を見てみる:士業のためのAI活用入門|30分で分かる調べものと書類作成の時短術